После акции коммерческая команда показывает рост продаж. Заказов стало больше, товар быстрее уходит со склада, рекламная кампания привела новых покупателей. Но при закрытии периода оказывается, что компания заработала меньше, чем ожидала: скидки уменьшили доход с каждой продажи, а дополнительный объём не покрыл эту разницу и расходы на продвижение.
Разобраться в такой ситуации по одному отчёту о выручке сложно. Нужно увидеть, по какой цене фактически продавался товар, сколько оставалось после переменных затрат, какие покупки появились благодаря акции и что происходило с остальным ассортиментом. Эти вопросы связаны между собой, хотя данные для ответа обычно находятся в разных системах.
Для меня ценовая аналитика в BI начинается с возможности проследить последствия решения. Руководитель меняет цену или условия скидки, заранее оценивает необходимый результат, а затем проверяет, что получилось. Дашборд помогает пройти весь этот путь: от расчёта сценария до решения о следующей акции.
Коротко
BI помогает управлять ценами и акциями, когда показывает не выручку, а маржинальный доход до и после решения. В примере статьи скидка 15% снижает вклад одной продажи на 37,5%, поэтому продажи должны вырасти на 60%, а с расходами на акцию — на 80%. Фактический рост на 40% увеличил выручку на 19%, но дал минус 100 тыс. рублей к базовому сценарию. Поэтому эффект акции считают сверх продаж, которые были бы без неё, и учитывают переключение покупателей, запасы и последующие покупки.
1. Связать ценовые решения с задачами бизнеса
Прежде чем собирать показатели, стоит определить, ради чего компания меняет цену. Увеличение маржинального дохода, привлечение покупателей, освобождение склада и загрузка свободных мощностей предполагают разные критерии успеха. Одинаковый рост продаж в этих ситуациях может означать разный результат.
Если задача — заработать больше на существующем ассортименте, на первом экране нужны выручка, объём продаж, переменные затраты и маржинальный доход в рублях. Под маржинальным доходом дальше будем понимать выручку за вычетом всех переменных затрат, связанных с этими продажами. Из него компания покрывает постоянные расходы и формирует прибыль; сам по себе этот показатель ещё не равен чистой прибыли.
Если нужно распродать остатки, рядом появляются возраст запасов, скорость их сокращения и ожидаемые затраты на дальнейшее хранение или списание. Для такой акции сравнивают несколько вариантов работы с остатками. Решение о снижении цены может быть оправдано предотвращёнными потерями, даже если обычная норма доходности товара не достигнута.
При привлечении новых покупателей нужно наблюдать за повторными заказами и результатом отношений за выбранный период. Первый заказ со скидкой может давать небольшой вклад, но оценивать будущие покупки как уже полученный доход нельзя. На дашборде фактический результат и прогноз должны быть разделены.
Я бы фиксировал цель, период оценки и допустимые ограничения до запуска. Например, компания хочет увеличить маржинальный доход категории, сохранив наличие основных товаров и приемлемую нагрузку на доставку. Тогда рост количества заказов становится одним из объясняющих показателей, а итог оценивается по заранее выбранной цели.
Такая постановка помогает договориться между коммерческой, маркетинговой и финансовой командами. Все видят один объект анализа и одинаковые правила расчёта. Обсуждение акции начинается с её результата для бизнеса, а детализация показывает, какие условия к нему привели.
2. Увидеть, по какой цене компания продаёт на самом деле
Цена в прайс-листе редко объясняет всю экономику продажи. На итог влияют договорные условия, промокод, персональная скидка, бонус за объём и последующие корректировки. Бесплатная доставка тоже меняет результат заказа, хотя формально может не считаться скидкой на товар.
Поэтому на дашборде полезно показывать последовательность: действовавшая базовая цена, согласованные уменьшения, фактическая выручка и затраты на выполнение заказа. Для каждого товара должна сохраняться история цен с датами действия. Сравнение прошлогодней продажи с сегодняшним прайсом создаст скидку, которой в момент сделки не было.
Среднюю фактическую цену единицы товара рассчитывают из суммы соответствующей выручки и количества проданных единиц с согласованным учётом возвратов. Простое среднее цен заказов исказит картину, если партии различаются по размеру. При сравнении нескольких товаров нужно также учитывать упаковку и единицы измерения.
Я бы отдельно проверял изменение состава продаж. Средняя цена категории может снизиться, потому что покупатели стали выбирать более дешёвые позиции, хотя цена каждого товара осталась прежней. На дашборде это раскрывается переходом от категории к одинаковым товарам, каналам и условиям покупки. Для общей оценки можно использовать индекс цен по сопоставимому набору позиций с зафиксированными весами.
Скидки тоже нельзя безусловно складывать. Если к цене 1 000 рублей последовательно применили две скидки по 10%, покупатель заплатит 810 рублей. Итоговое снижение составит 19%. Правило применения скидок должно поступать из системы продаж, чтобы аналитика воспроизводила фактический расчёт.
Для этого нужны данные на уровне строки заказа: товар, количество, дата, канал, клиентский сегмент, цена, скидки и идентификатор акции. К ним присоединяют соответствующие затраты и корректировки. При соединении важно не размножить выручку, если у одной продажи несколько начислений или доставок, а итог сверить с учётной системой.
Скидку, которая уже уменьшила выручку, повторно вычитать как расход не нужно. Доставку, комиссию площадки и другие затраты показывают на своих местах в расчёте. Так руководитель видит отдельно снижение цены и стоимость исполнения заказа, а из отклонения может перейти к конкретным операциям.
3. Рассчитать, какой рост продаж должен компенсировать скидку
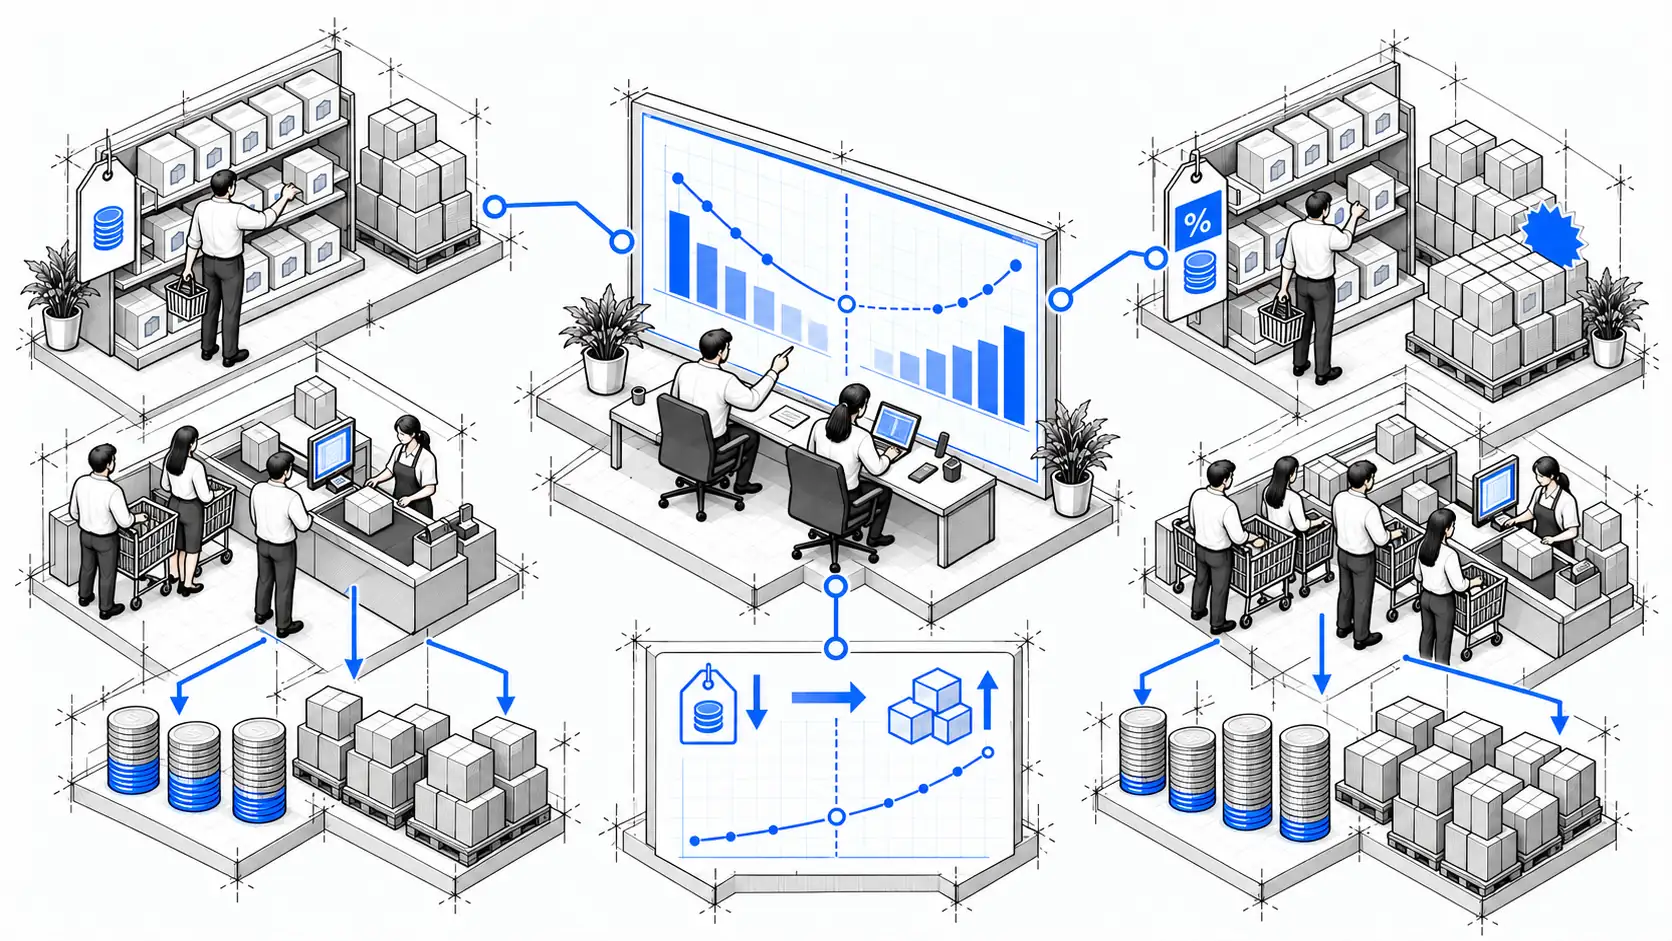
Посмотрим на условный пример. Все суммы указаны без НДС. Обычная цена товара — 1 000 рублей, переменные затраты на единицу — 600 рублей. Для простоты считаем, что в этой сумме учтены все переменные расходы продажи и выполнения заказа, а при изменении объёма они остаются прежними на единицу.
До акции маржинальный доход с товара составляет 400 рублей. Компания рассматривает скидку 15%, поэтому новая цена будет 850 рублей, а маржинальный доход — 250 рублей. Цена уменьшилась на 15%, но вклад одной продажи сократился на 37,5%.
Допустим, обоснованный прогноз продаж без акции на выбранный период — 1 000 единиц. Они дали бы 400 тысяч рублей маржинального дохода. Чтобы получить ту же сумму при цене 850 рублей, потребуется продать 1 600 единиц: 400 тысяч нужно разделить на 250 рублей. Необходимый прирост объёма составляет 60%.
Теперь добавим 50 тысяч рублей отдельных расходов на проведение акции, которых не было бы без неё. Чтобы после этих расходов сохранить прежние 400 тысяч рублей, потребуется 1 800 продаж: 450 тысяч разделить на 250 рублей. Требуемый рост объёма увеличивается до 80%.
Это расчёт порога, при котором акция сохраняет результат базового сценария. Он не означает, что спрос действительно вырастет до нужного уровня. На дашборде рядом должны находиться необходимый объём, прогноз спроса и ограничения по запасам и выполнению заказов.
Мне кажется полезным показывать такой расчёт ещё при согласовании скидки. Руководитель выбирает несколько вариантов цены и видит для каждого вклад с единицы, необходимый прирост продаж и ожидаемый результат при разных объёмах. На графике можно отметить точку, после которой сценарий начинает давать больше базового результата, и диапазон прогноза спроса.
В реальной модели часть условий будет сложнее. Комиссия может зависеть от цены, закупочная стоимость — от партии, а дополнительный объём — потребовать платной смены или срочной доставки. Эти изменения нужно включать в сценарий. Если после скидки вклад с единицы становится нулевым или отрицательным, увеличение объёма само по себе не восстановит прежний результат; для такого решения понадобится иное экономическое обоснование.
4. Сравнивать цены с учётом товаров, каналов и условий покупки
Универсальная скидка для всего ассортимента удобна в запуске, но её последствия могут сильно различаться. Для одного товара небольшое снижение цены заметно меняет объём покупок. Для другого на решение сильнее влияют наличие, сроки доставки, комплектация или условия обслуживания.
Связь между изменением цены и объёма спроса описывает ценовая эластичность. Она помогает оценивать реакцию покупателей, однако рост выручки при снижении цены ещё не гарантирует роста прибыли: нужно учитывать затраты. Эту связь разбирает ACCA в материале о ценообразовании.
На дашборде для анализа товара я бы сопоставлял историю фактической цены, продажи в штуках и маржинальный доход. На той же временной шкале нужно отмечать рекламную поддержку, изменение доступности и периоды акций. Фильтры по каналам, регионам и сопоставимым группам покупателей помогают проверить, сохраняется ли наблюдаемая связь.
При этом исторический график не доказывает, что спрос изменился именно из-за цены. Скидку могли запустить перед праздником, одновременно увеличить рекламу или восстановить наличие товара. Если эти обстоятельства не учесть, модель припишет цене результат нескольких разных изменений.
Для проверки гипотезы полезен заранее спланированный тест на сопоставимых группах магазинов или рынков. Нужно согласовать условия, продолжительность, критерии результата и способ учёта различий между группами. На дашборде показывают цену, объём, общий маржинальный доход и показатели, которые нельзя ухудшить, например отмены заказов и сроки доставки.
Отдельного сравнения требуют каналы. Одна и та же цена в собственном магазине и на площадке может оставлять разный результат из-за комиссий, логистики и возвратов. Для B2B добавляются размер партии, стоимость сопровождения и договорные обязательства. Эти условия должны объяснять разницу в допустимых скидках.
Такой анализ помогает проверить конкретное решение: изменить базовую цену товара, ограничить скидку отдельным каналом или попробовать другую механику акции. Рекомендацию стоит сопровождать диапазоном ожидаемого результата и условиями, при которых расчёт остаётся применимым. Единственная «оптимальная цена» без этих пояснений создаёт лишнюю уверенность.
5. Отделить результат акции от продаж, которые произошли бы без неё
Самый сложный вопрос при оценке промо — сколько компания продала бы в тот же период без акции. Фактические продажи известны, а этот второй результат приходится оценивать. Разница между ними показывает предполагаемый дополнительный объём, но качество вывода зависит от того, насколько обоснован сценарий без вмешательства.
В анализе промо для этого разделяют базовые и дополнительные продажи. Такой подход описан в материале NielsenIQ об оценке торговых промоакций. На дашборде полезно показывать обе величины вместе с фактом, чтобы весь объём продаж по акции не воспринимался как её заслуга.
Сравнения с предыдущей неделей часто недостаточно. Спрос мог измениться из-за сезонности, календаря, рекламы или наличия. Более убедительную основу даёт эксперимент с контрольной группой, которую акция не затрагивает. Группы по возможности распределяют случайно, заранее проверяют сопоставимость и учитывают возможное перетекание покупателей между ними.
Когда эксперимент недоступен, можно строить прогноз по истории и связанным показателям, на которые акция не влияет. Один из подходов к оценке такого сценария описан в исследовании Google Research о причинном эффекте вмешательств. У модели нужно проверить качество на периодах до акции и явно показать допущения. Само наличие прогноза ещё не подтверждает причинную связь.
Вернёмся к условному примеру. Предположим, оценка продаж без акции составляет 1 000 единиц по 1 000 рублей, а во время акции продано 1 400 единиц по 850 рублей. Выручка выросла с расчётного 1 миллиона до 1,19 миллиона рублей, то есть на 19%.
Но маржинальный доход при акции составил 350 тысяч рублей: 1 400 единиц по 250 рублей. После отдельных расходов на акцию в 50 тысяч остаётся 300 тысяч рублей. В базовом сценарии было бы 400 тысяч, поэтому оценка дополнительного результата равна минус 100 тысячам рублей. При принятых допущениях рост объёма на 40% оказался недостаточным.
Я бы показывал этот расчёт отдельным блоком: результат фактических продаж, расходы на акцию, результат без акции и разницу между сценариями. Рядом — метод оценки базы и диапазон неопределённости, если он рассчитан. Для примера мы использовали точечную оценку; в рабочем дашборде полезно проверить, меняется ли вывод при допустимых отклонениях прогноза.
Показатель «выручка по акции, делённая на рекламные расходы» не отвечает на тот же вопрос. В нём остаются продажи, которые произошли бы без продвижения, и не учитывается уменьшение вклада с каждой единицы. Поэтому состав показателя эффективности и все включённые расходы должны быть доступны для проверки.
6. Проверить влияние промо на ассортимент и последующие покупки
Даже корректная оценка одного товара может не объяснить результат для бизнеса. Покупатель мог выбрать акционную позицию вместо другой, которую раньше покупал по полной цене. Продажи продвигаемого товара выросли, но часть этого роста возникла за счёт соседних позиций.
Чтобы увидеть такое переключение, в дашборде нужен переход от товара к категории и всему заказу. Полезно сопоставлять изменения объёма и маржинального дохода у близких заменителей, а также структуру корзины. Если вклад категории снижается, локальный успех одной позиции требует дополнительного разбора.
Возможен и положительный эффект: акционный товар привёл покупателя, который приобрёл другие товары с хорошим вкладом. Тогда имеет смысл оценивать результат всей корзины. Но сам факт совместной покупки ещё не доказывает, что остальные позиции добавились благодаря промо. Для оценки дополнительного эффекта снова требуется сравнение с обоснованным сценарием без акции.
Период наблюдения тоже не стоит ограничивать датой завершения скидки. Покупатели могут сделать запас, после чего их заказы временно сократятся. На графике до, во время и после акции это будет выглядеть как всплеск с последующим провалом. Горизонт проверки выбирают с учётом обычного цикла повторной покупки.
Для новых покупателей я бы добавлял отдельное представление по группам, пришедшим в разные периоды. В нём видны повторные заказы, возвраты и накопленный результат после переменных затрат и расходов на привлечение. Сравнивать нужно группы на одинаковом сроке после первой покупки, иначе более ранняя группа получит преимущество просто за счёт длительности наблюдения.
Рядом нужны данные о запасах и выполнении заказов. Если товар отсутствовал половину акции, фактические продажи не покажут весь потенциальный спрос. Дни отсутствия, отмены, сроки доставки и дополнительные расходы помогают разобраться, связано ли отклонение с ценой или с ограничениями процесса. Недополученные продажи при этом остаются оценкой, которую нельзя прибавлять к фактическому результату.
Возвраты и затраты, появившиеся позднее, нужно связывать с исходной акцией. Если оценка ещё не завершена, на дашборде стоит указать её предварительный статус. Это позволяет отличить оперативное наблюдение за ходом промо от окончательного решения о его повторении.
7. Настроить контроль скидок и исключений в ежедневной работе
Массовые акции обычно заметны руководству, а индивидуальные скидки могут постепенно менять экономику продаж без отдельного обсуждения. Клиенту продлевают прежние условия, менеджер добавляет уступку к промокоду, доставка остаётся бесплатной при уменьшившейся партии. По отдельности решения выглядят небольшими, но вместе влияют на результат.
Для такого контроля нужен дашборд отклонений. В нём видны сделки с ценой или маржинальным доходом ниже согласованного уровня, сочетания нескольких скидок, истёкшие специальные условия и операции без указанной причины уступки. Пороги задают с учётом товара, канала и условий обслуживания.
Из отклонения руководитель должен переходить к заказу и видеть основание скидки, срок её действия, согласовавшего сотрудника и расчёт результата. Возможность проверить контекст особенно важна для исключений: большая партия, ограниченный срок годности или долгосрочный договор могут объяснять условия, которые выглядят необычно в общем списке.
Я бы избегал рейтинга менеджеров только по среднему проценту скидки. Один сотрудник работает с крупными договорами и стандартной доставкой, другой — с небольшими заказами и дорогим сопровождением. Сравнивать стоит сопоставимые сделки, а затем разбирать причины отклонений и повторяющиеся особенности процесса.
На уровне отдела полезно наблюдать, какая доля продаж проходит со скидками, сколько уступок выходит за обычные правила и какой результат дают такие сделки. Если число исключений растёт, возможно, устарел прайс, изменились закупочные цены или действующие правила перестали соответствовать рынку. Дашборд помогает найти место для проверки, но сам по себе не устанавливает причину.
Отдельное внимание нужно полноте данных. Когда себестоимость ещё не рассчитана, заказ не должен выглядеть высокодоходным из-за нулевого значения затрат. На экране стоит показывать долю продаж с неполным расчётом, время обновления и статус данных. Для окончательных выводов используются сопоставимые и проверенные показатели.
BI также не заменяет правила согласования в системе продаж. Дашборд выявляет отклонение и даёт основание изменить процесс; ограничение скидки или запрос дополнительного согласования реализуются в соответствующей системе. Чтобы это работало, у каждого вида отклонений должен быть ответственный и понятный порядок разбора.
8. Собрать дашборд, по которому можно принимать и проверять решения
Первый экран я бы строил вокруг нескольких показателей: выручки, объёма продаж, маржинального дохода в рублях и его доли в выручке. Для выбранной акции рядом появляется оценка дополнительного результата после расходов на её проведение. У каждого показателя должны быть период, база сравнения и статус расчёта.
Ниже полезно показать динамику и основные источники отклонения. Например, выручка выросла за счёт количества проданных единиц, но вклад снизился из-за меньшей фактической цены и увеличившихся затрат. Чтобы объяснение было проверяемым, расчёт влияния цены, объёма, состава продаж и затрат нужно согласовать заранее и сверять с общей разницей.
Следующий уровень — детализация по товарам, категориям, каналам и акциям. Здесь подходят столбчатые диаграммы для сравнения вклада, графики во времени для оценки изменений и последовательное представление перехода от базовой цены к результату заказа. Каждый график должен помогать ответить на конкретный вопрос, который возник на первом экране.
Для планирования нужен отдельный сценарный расчёт. В нём руководитель проверяет несколько цен, диапазон возможного спроса, расходы на продвижение и ограничения по запасам. Расчёт можно подготовить в аналитической модели и вывести в BI; набор диаграмм сам по себе не превращается в инструмент прогноза. Предположения сценария должны быть видны рядом с результатом.
У разных участников будет своя детализация. Коммерческому директору нужны условия продаж и допустимые уступки, маркетологу — дополнительный эффект и поведение покупателей, финансовому руководителю — состав затрат и итог расчёта. Общие показатели при этом должны совпадать, чтобы обсуждение не начиналось с выяснения, у кого другая выручка.
После анализа стоит сохранять короткий комментарий к решению: что меняем, по какой причине, какой результат ожидаем и когда его проверим. Например, снизить глубину скидки в отдельном канале, сократить перечень товаров в акции или изменить условия бесплатной доставки. При следующем разборе команда сопоставляет ожидание с фактом и уточняет правила.
Начать можно с одной категории и одной завершённой акции. Собрать действовавшие цены, скидки, продажи, затраты, остатки и данные о периоде после промо; проверить расчёты с финансовой командой; оценить сценарий без акции. Такой разбор покажет, каких данных не хватает для следующего решения и какой дашборд действительно нужен бизнесу.